Tesla frente al modelo de Apple: cuotas con dos modelos, presión global de BYD y el papel decisivo del FSD
Tesla retiene más del 50 % del mercado EV en EE. UU. con dos modelos frente a BYD, mientras el FSD define si conservará un rol similar al de Apple.
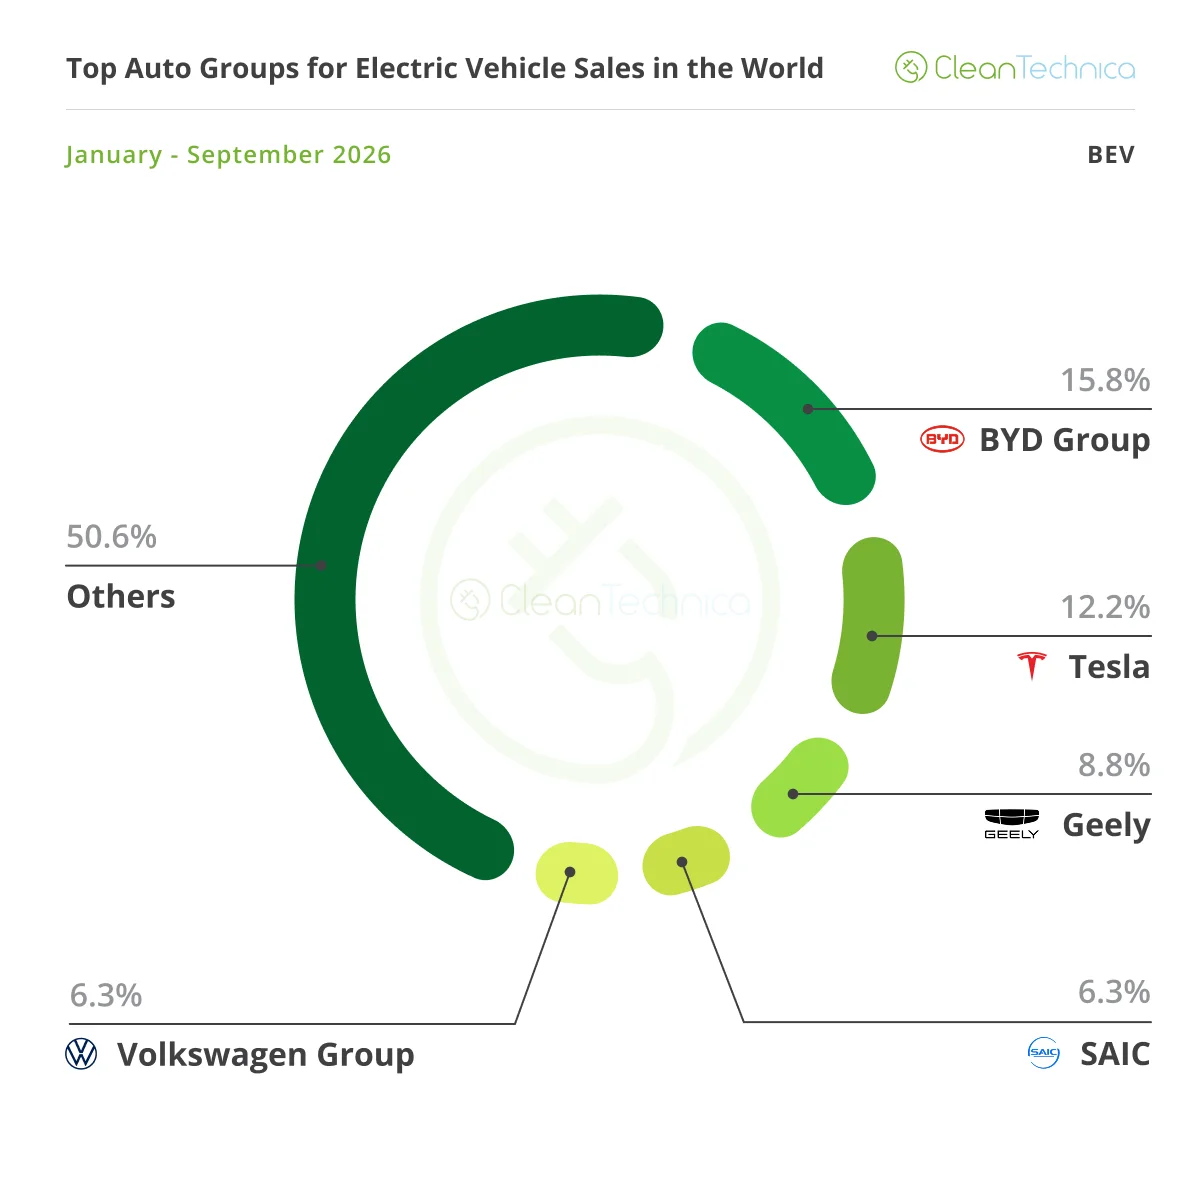
La rápida maduración de la movilidad eléctrica coloca a Tesla ante una encrucijada estratégica sobre el lugar que ocupará en la industria durante los próximos años. Según analiza CleanTechnica, el fabricante estadounidense ha funcionado durante años como el equivalente automotriz de Apple, concentrando un volumen masivo de ventas en una gama mínima frente a un catálogo global cada vez más fragmentado.
A escala internacional, la oferta eléctrica ya abarca cientos de modelos rivales mientras los vehículos enchufables ganan peso en las ventas totales. Pese a concentrar su catálogo comercial en el Model 3 y el Model Y, Tesla conserva el segundo puesto mundial en eléctricos puros (BEV) tras la firma china BYD, aunque también queda detrás de Geely si se suman los híbridos enchufables (PHEV).
Paralelismos y límites frente al modelo del iPhone
El contraste entre una línea de producto reducida y una cuota de mercado desproporcionada explica el paralelismo recurrente con Apple. En telefonía, el iPhone compite mediante un solo teléfono central comercializado en distintas variantes y logra cuotas similares a las que Tesla defiende en Estados Unidos, donde la competencia eléctrica es mucho menor por el bloqueo efectivo a los vehículos chinos.
No obstante, la comparación muestra matices relevantes cuando se contrastan el alcance global, la protección del mercado estadounidense y la amplitud de gama frente al resto de la industria eléctrica:
| Parámetro estratégico | Apple (iPhone) | Tesla | Sector EV global y de EE. UU. |
|---|---|---|---|
| Cuota de mercado global | Entre 20 % y 22 % del mercado mundial de smartphones | 2.º mayor vendedor global de BEV (tras BYD; 3.º si se incluyen PHEV con Geely) | Los EV alcanzan el 32 % de las ventas globales de autos nuevos (23 % solo BEV) |
| Cuota en Estados Unidos | Alrededor del 58 % del mercado estadounidense de smartphones | Más del 50 % de las ventas EV en EE. UU. (frente a cerca del 80 % previo) | Competencia reducida por el bloqueo efectivo a vehículos eléctricos chinos |
| Amplitud del catálogo | Un modelo principal ofrecido en distintas versiones | Esencialmente dos modelos (Model 3 y Model Y), más despliegue de Cybercab | Cientos y cientos de modelos eléctricos ya disponibles en el mercado |
| Base de posicionamiento | Marca de referencia por defecto para numerosos compradores | Ventaja de first mover, enfoque EV-only, marca y apuesta por FSD | Presión competitiva creciente de fabricantes chinos y marcas tradicionales |
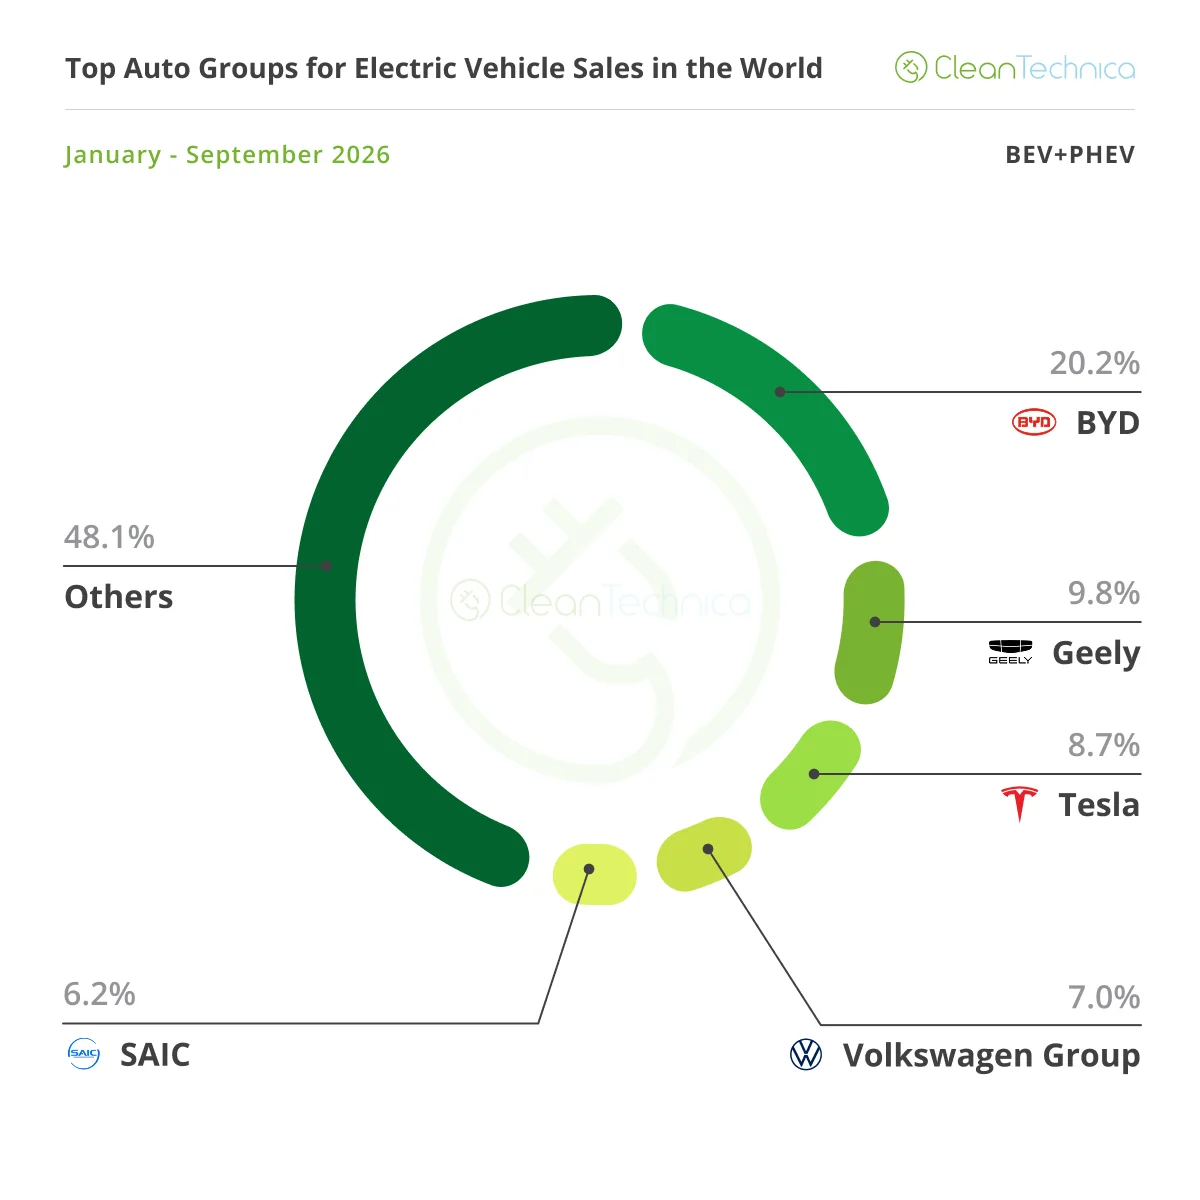
Ventas globales acumuladas de vehículos eléctricos puros e híbridos enchufables (BEV y PHEV) por fabricante entre enero y septiembre de 2026 (CleanTechnica).
Erosión de cuota y percepción de marca «por defecto»
Más allá de las cifras, el paralelismo con Apple se apoya en el comportamiento de compra en mercados como Estados Unidos. Durante años, Tesla fue percibida como el rostro de la transición eléctrica y casi la única opción «real», llevando a muchos conductores a adquirir sus vehículos sin evaluar alternativas rivales, de forma análoga a quienes solo consideran un iPhone al renovar teléfono.
Sin embargo, esa ventaja de marca enfrenta una erosión tangible conforme desembarcan más competidores en el mercado. En Estados Unidos, la compañía ya cedió terreno respecto a su predominio inicial, lo que plantea si su posición seguirá diluyéndose o si logrará defender un espacio propio frente a la expansión del resto de la industria.
Para sostener un estatus diferenciado en los próximos años, CleanTechnica señala tres pilares en Tesla: su condición de pionero (first mover), su perfil como líder tecnológico y su estructura de fabricante exclusivo de vehículos eléctricos (EV-only). La cuestión abierta es si esos atributos bastarán para frenar la pérdida de cuota conforme se multipliquen las opciones rivales.
La apuesta por el FSD autónomo y el dilema de la responsabilidad legal
El factor tecnológico con mayor potencial para redefinir el atractivo de la marca es el sistema Full Self-Driving (FSD). Actualmente, la función solo opera bajo la modalidad «supervisada» (Supervised), aunque la empresa busca transformarla en una conducción completamente autónoma sin manos en el volante ni atención visual constante (hands-off y eyes-off) para propietarios particulares.
El punto de quiebre competitivo no reside únicamente en asistir al conductor, sino en cuándo asumirá el fabricante la responsabilidad legal (liability) ante posibles accidentes. Si Tesla lograra ofrecer antes que sus rivales vehículos particulares donde los ocupantes puedan dormir, ver películas o trabajar sin asumir riesgos legales, podría recuperar un monopolio temporal capaz de impulsar de nuevo su demanda.
Este objetivo arrastra casi una década de retraso frente a los plazos anunciados originalmente por Elon Musk y alimenta uno de los debates más prolongados de la industria. Pese a esa demora acumulada, la compañía ya opera servicios de robotaxis en unas pocas ciudades y acelera la producción de su vehículo dedicado Cybercab.
Arquitectura vision-only y escenarios para los próximos años
La viabilidad técnica de ese salto divide por completo a analistas y observadores del sector automotriz. Quienes respaldan la estrategia de Tesla confían en que la compañía desplegará una conducción autónoma plena a gran escala en el corto plazo, adelantándose con holgura al resto de fabricantes tradicionales y emergentes.
En el extremo opuesto, los críticos sostienen que el enfoque basado exclusivamente en cámaras (vision-only) padece una limitación técnica de fondo que impedirá a la empresa asumir responsabilidad civil total por el uso de FSD en coches privados. Ese choque de posturas mantiene abierta la incertidumbre sobre si el software marcará la próxima ventaja competitiva de la firma.
Incluso si Tesla no asume la responsabilidad legal por accidentes, CleanTechnica considera el progreso del FSD un factor clave para mantener un estatus similar al de Apple en el sector eléctrico. En paralelo, queda abierta la incógnita de si su reputación inicial, su posicionamiento de marca y su estrategia de marketing del siglo XXI bastarán para conservar el liderazgo en Estados Unidos y otros mercados.
Fuente: CleanTechnica